 By
·
6 minute read
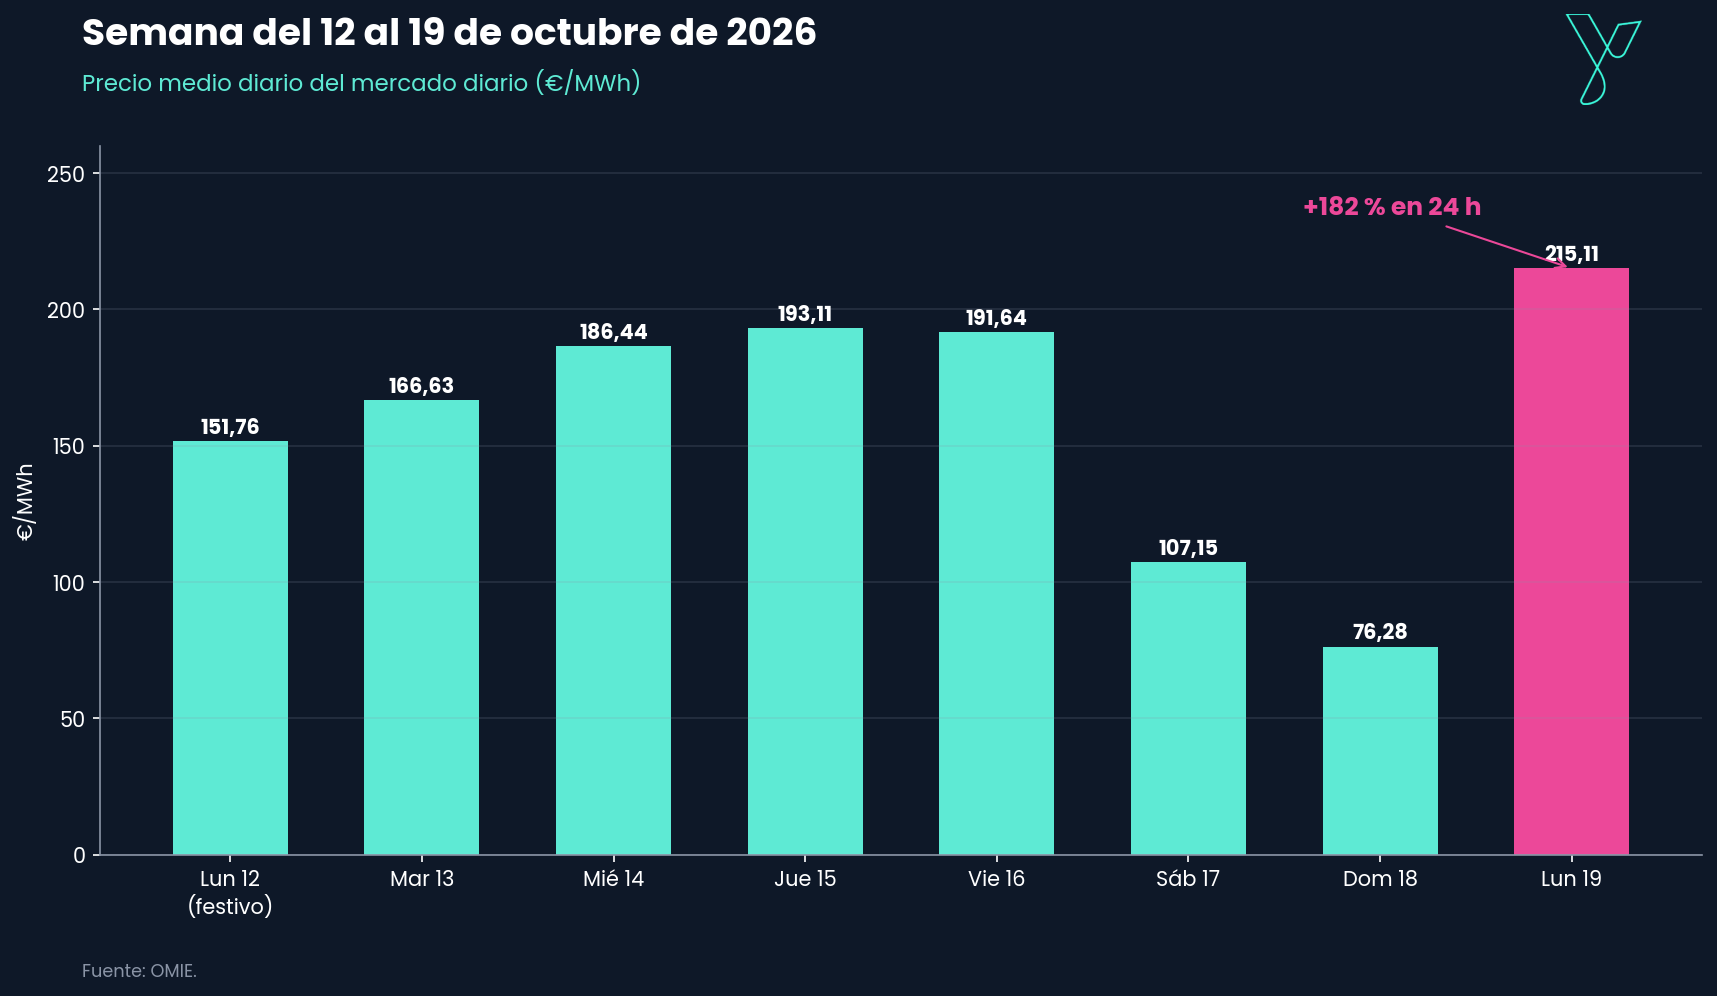
El lunes 19 de octubre el mercado diario cerró a 215,11 €/MWh de media, el máximo de 2026. El cuarto de hora más caro llegó a 299 €/MWh a las 21:00, pero el dato que de verdad cuenta la historia es otro: el más barato no bajó de 168,50 €/MWh. Ese día no hubo valle solar.
Veinticuatro horas antes, el domingo 18, el pool estaba en 76,28 €/MWh. Una subida del 182 % de un día para otro no tiene una sola causa, y tampoco se gestiona con un solo consejo. En este artículo explicamos qué ha pasado, por qué una factura indexada industrial ya no se entiende mirando solo el OMIE y qué conviene decidir antes de que arranque el primer trimestre de 2027.
Un mes que viene de lejos
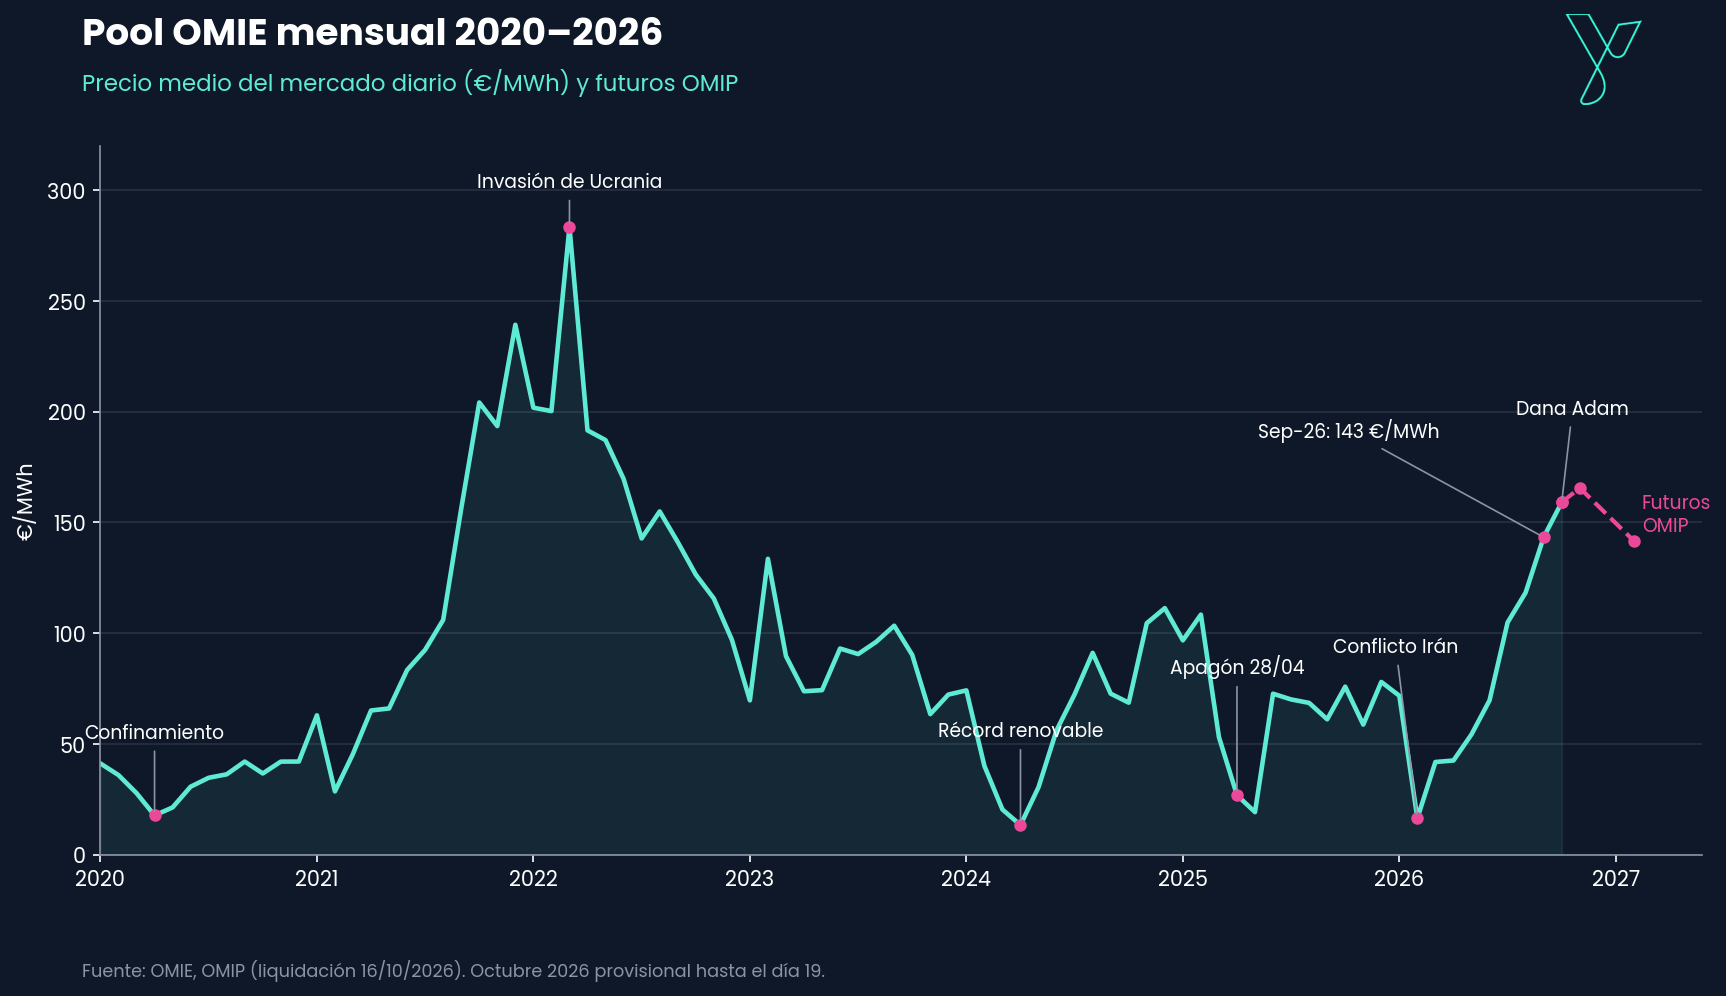
Octubre no es un accidente aislado. El pool encadena tres meses por encima de 100 €/MWh: julio cerró en 104,75, agosto en 118,25 y septiembre en 143,25 €/MWh, el mes más caro desde 2022 y un 134 % más que septiembre de 2025. A 19 de octubre, el mes acumula una media cercana a 159 €/MWh.
El contraste con el inicio de año es enorme. El primer trimestre cerró en 44,18 €/MWh y febrero llegó a 16,41 €/MWh. En nueve meses, el mercado ibérico ha pasado de ser el más barato de Europa a moverse en niveles de 2022.
La semana del 12 al 19 de octubre resume el comportamiento del mes: subida de lunes a viernes, hundimiento el fin de semana y rebote violento el lunes.
Por qué ha subido
El gas vuelve a marcar el precio de las horas sin sol. El TTF holandés llegó el 19 de octubre a 89,69 €/MWh, su nivel más alto desde diciembre de 2022, y el MIBGAS cotiza en torno a 88 €/MWh. Desde el inicio del conflicto en Oriente Medio, con el paso de GNL por Ormuz prácticamente bloqueado, el gas europeo casi ha triplicado su precio. A eso se suman unos almacenes europeos en mínimos para esta época del año. Ya lo adelantábamos en marzo en El Conflicto en Irán y la Bipolaridad del Mercado Eléctrico en 2026: cuando el ciclo combinado fija el precio marginal, el gas llega directo a la factura.
La dana Adam ha borrado el valle solar. La primera gran dana del otoño trajo nubosidad y tormentas que hundieron la producción fotovoltaica justo en las horas que, durante todo el año, habían sostenido los precios bajos.
El mercado se ha partido en dos. En agosto, la franja de 10:00 a 18:00 promedió unos 26 €/MWh y el resto del día más de 160 €/MWh. En septiembre, la diferencia entre la hora más barata y la más cara del perfil medio superó los 200 €/MWh. En otoño el día solar se acorta y la rampa de la tarde, cuando cae el sol y entra el gas, se convierte en la hora más cara del sistema.
El calendario pesa. El fin de semana del 17 y 18 de octubre la demanda bajó y el precio cayó entre un 44 % y un 60 % respecto al viernes. Un lunes laborable sin sol devolvió el precio al gas.
El coste que no aparece en el OMIE: los servicios de ajuste
Hay un factor que el precio del telediario no recoge y que hoy es estructural. El 28 de abril de 2025 el sistema peninsular se quedó a cero. El informe final de ENTSO-E, publicado en marzo de 2026, sitúa el control de tensión en el centro del incidente. Desde entonces, Red Eléctrica opera en "modo reforzado", programando más generación síncrona, sobre todo ciclos combinados, por restricciones técnicas. Ese coste lo paga la demanda.
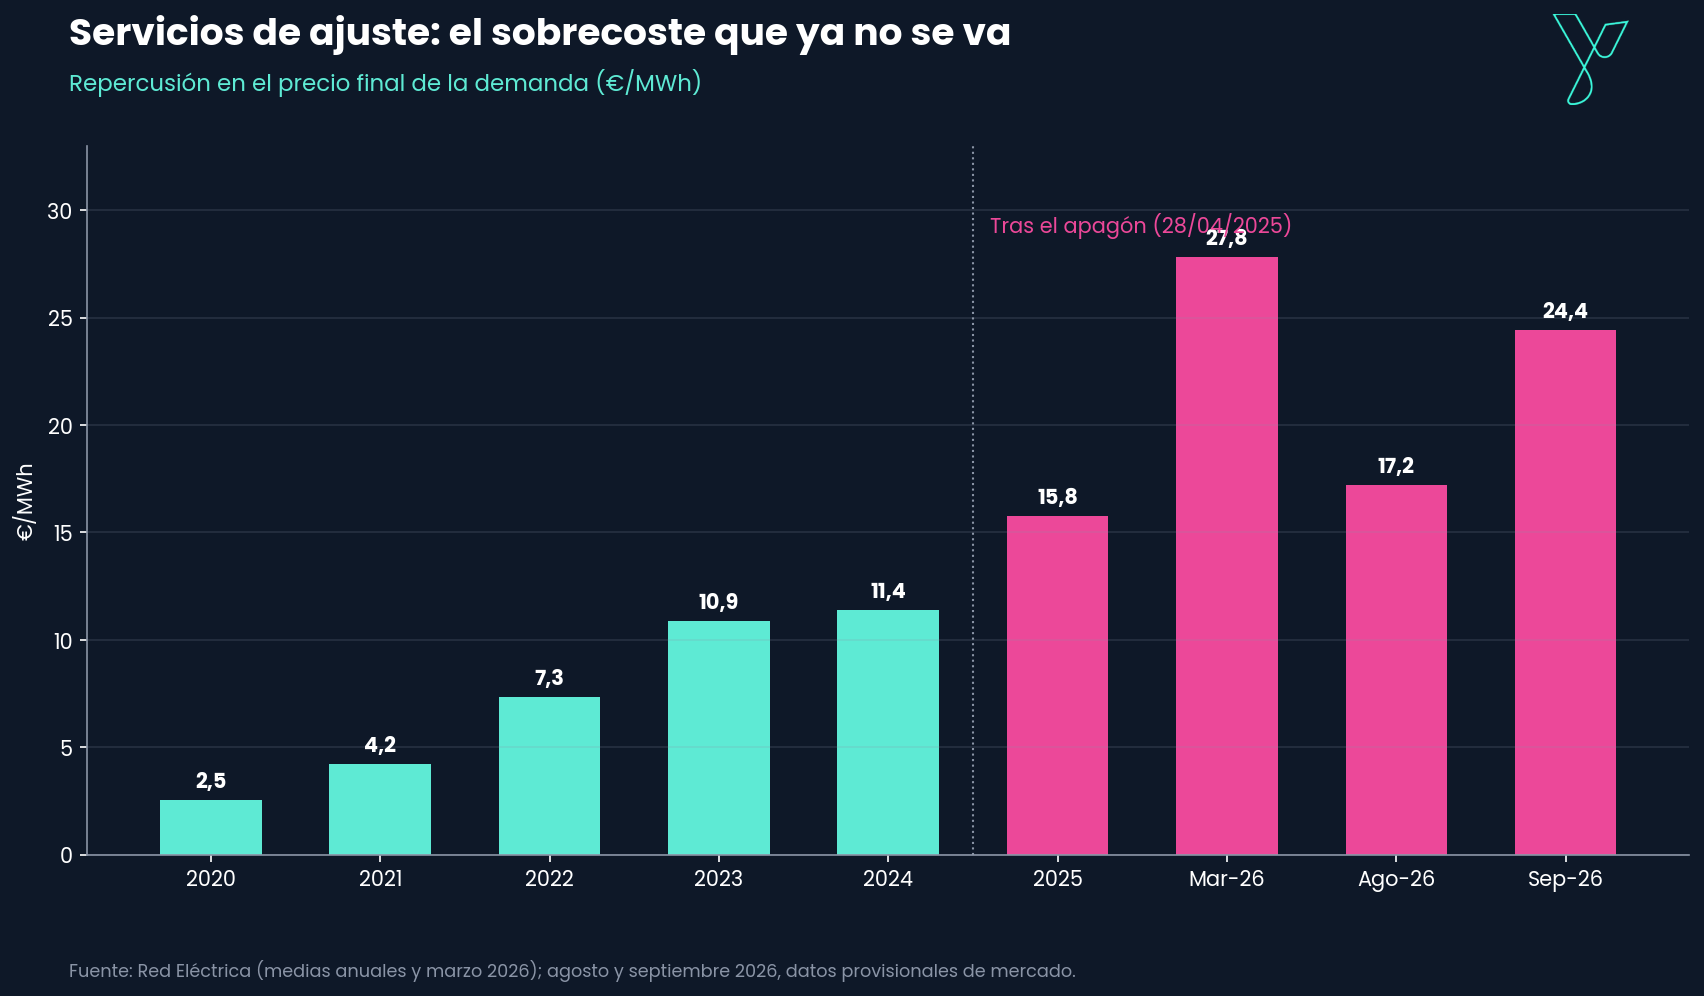
Los servicios de ajuste repercutían 2,54 €/MWh en 2020. En 2025 cerraron en 15,78 €/MWh de media, máximo histórico, y en 2026 se mueven entre 17 y 28 €/MWh según el mes. Entre enero y septiembre de este año acumulan más de 4.200 millones de euros, un 37 % más que en el mismo periodo de 2025. La reforma que debía corregirlo, el Real Decreto-ley 7/2025, decayó en el Congreso en julio de 2025.
Para una empresa, esto significa entre 15 y 28 €/MWh que se suman al pool en cualquier hora del día. Si tu contrato los repercute aparte, hoy son el segundo componente que más se mueve en tu factura.
Qué ha pagado una indexada industrial, periodo a periodo
Primero, el calendario. En la península, octubre es temporada baja para las tarifas de seis periodos: no se factura P1, P2 ni P3. De lunes a viernes, de 9:00 a 14:00 y de 18:00 a 22:00 es P4; de 8:00 a 9:00, de 14:00 a 18:00 y de 22:00 a 24:00 es P5; y de 0:00 a 8:00, junto con fines de semana y festivos, es P6. Noviembre pasa a temporada media-alta y en diciembre vuelven P1 y P2.
Con los precios horarios reales del 19 de octubre, sumando unos servicios de ajuste de 25 €/MWh y los peajes y cargos de energía de la 6.1TD de 2026, el coste de la energía antes de pérdidas, margen e impuestos quedó así:
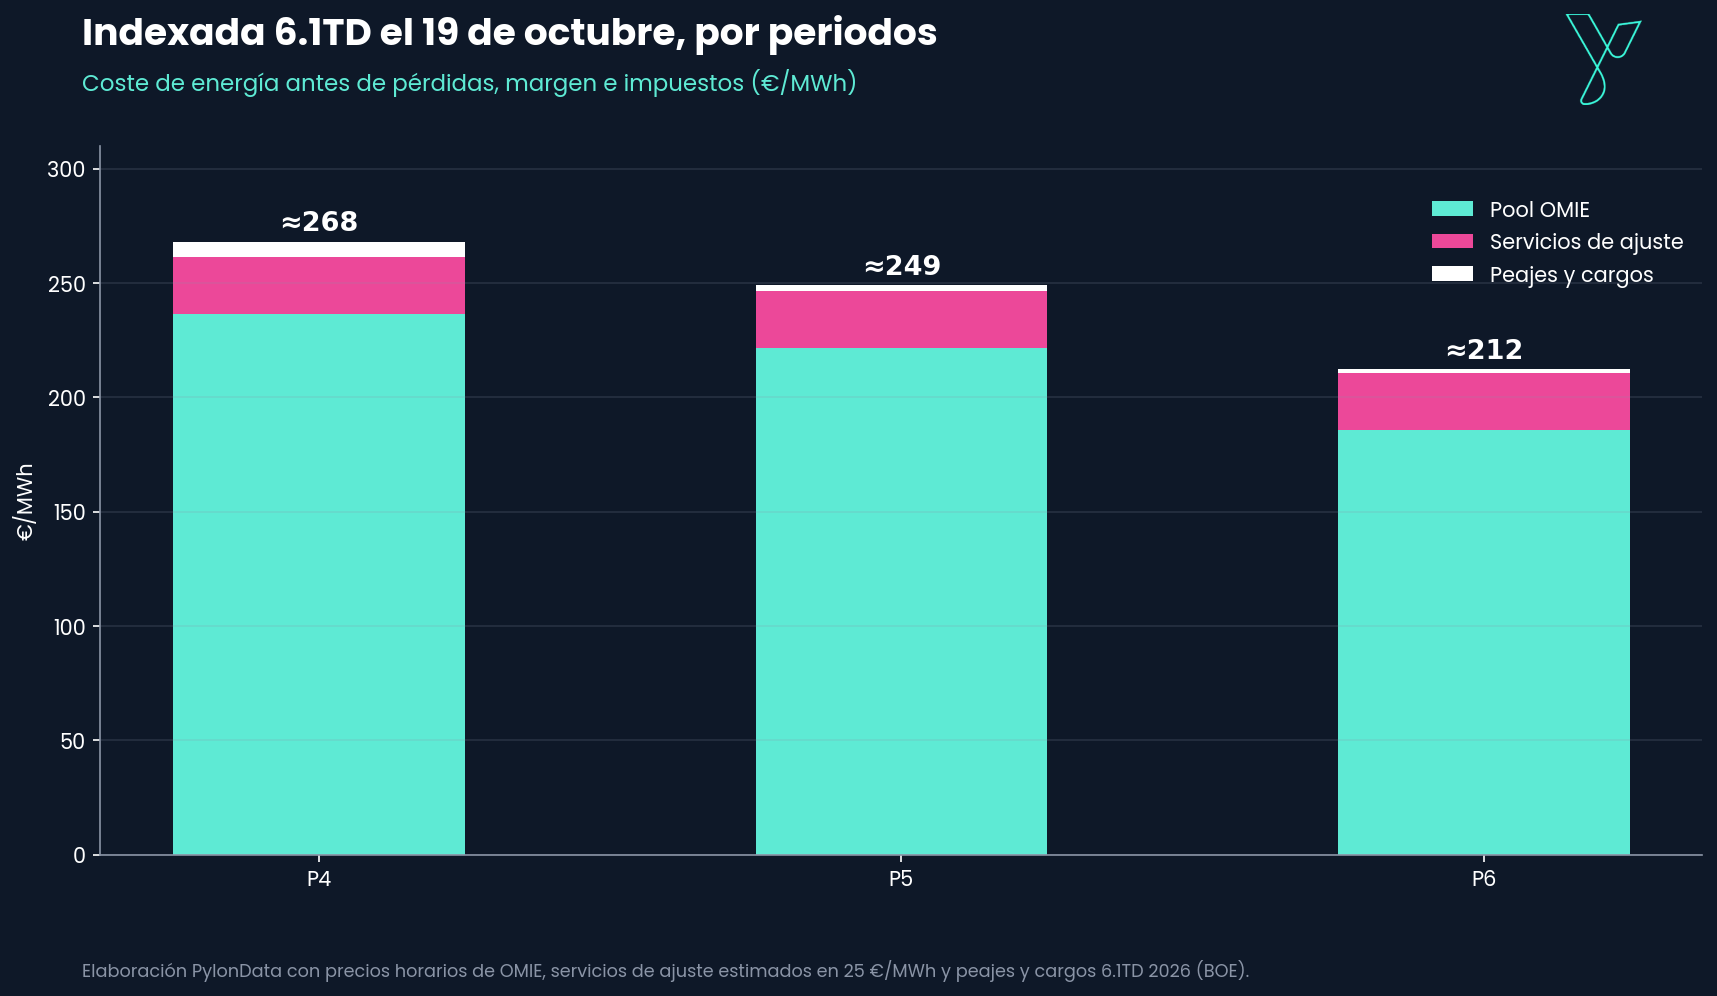
De aquí salen tres lecturas para cualquier consumidor industrial:
- El P6 ya no es barato sin sol ni viento. Con el gas en máximos, la madrugada del 19 de octubre costó 186 €/MWh solo en el pool.
- Lo que abarata es la hora solar, no la etiqueta del periodo. En septiembre, la franja de 10:00 a 18:00 se pagó a unos 45 €/MWh, frente a más de 200 €/MWh entre las 20:00 y las 24:00. Ese valle cae en P4 y P5. En 2026, el perfil horario de consumo vale más que el periodo tarifario. Lo explicamos en nuestra guía sobre la curva cuartohoraria.
- En los periodos bajos, los servicios de ajuste pesan diez veces más que los peajes. En P5 y P6, peajes y cargos suman entre 1,6 y 2,6 €/MWh; los servicios de ajuste, unos 25. Si quieres repasar cómo se construyen esos términos regulados, lo detallamos en Los Peajes y Cargos en el sector eléctrico español en 2026.
Para la 3.0TD el calendario es el mismo y la conclusión no cambia.
¿Indexada o fija este invierno?
En abril, en La Duda del Arbitraje: Precio Fijo vs Indexado, defendíamos que el indexado gana en años de renovables abundantes. 2026 ha enseñado las dos caras de esa afirmación: el indexado fue imbatible en el primer semestre y muy caro en el segundo.
El problema es que el mercado de futuros ya descuenta un invierno caro. A 16 de octubre, OMIP cotizaba noviembre a 165,50 €/MWh, el primer trimestre de 2027 a 141,60 y el año 2027 completo a 111,60 €/MWh. Un precio fijo que se firme hoy lleva esa prima incorporada.
La elección no es binaria. Para un consumidor con perfil diurno y capacidad de mover carga, el indexado sigue teniendo sentido. Para un perfil plano o nocturno, quedarse 100 % expuesto al pool durante el primer trimestre es una apuesta direccional sobre el gas, no una estrategia de compra.
Qué esperar en los próximos meses
Cierre de 2026. Si el gas se mantiene, octubre debería cerrar entre 150 y 165 €/MWh, en línea con lo que descuenta el futuro de noviembre. En el plano fiscal, el Real Decreto-ley 25/2026, de 29 de septiembre, prevé rebajar en noviembre y diciembre el Impuesto Especial sobre la Electricidad al 0,5 % (y el IVA al 10 % para suministros de hasta 10 kW) si el IPC de la electricidad supera en más de un 15 % al del mismo mes del año anterior. Para la industria, lo relevante sería el impuesto especial.
Primer trimestre de 2027. Planteamos tres escenarios para dimensionar el riesgo:
- Base, en torno a 140 €/MWh. El futuro de OMIP se cumple, el TTF se mantiene entre 80 y 90 €/MWh y Ormuz sigue restringido.
- Favorable, entre 100 y 115 €/MWh. Un acuerdo en Oriente Medio normaliza el GNL y el invierno llega húmedo y ventoso. Como referencia, ese mismo contrato cotizaba a 106 €/MWh a finales de agosto.
- Estrés, entre 170 y 190 €/MWh. El TTF supera los 100 €/MWh y coincide con frío y poco viento. Varios analistas ya contemplan ese nivel de gas para diciembre.
En los tres casos, los servicios de ajuste van aparte.
Qué hacer antes de cerrar el contrato del invierno
- Revisa el contrato línea por línea. Comprueba si los servicios de ajuste están incluidos, topados o se repercuten aparte. Es la mayor fuente de sorpresas de este año.
- Cubre entre el 50 % y el 70 % del consumo del primer trimestre con precio fijo o bloques y deja el resto indexado. Capturas los valles solares y una posible bajada del gas sin quedar expuesto a una punta de 300 €/MWh en P1.
- Desplaza carga hacia las horas solares y hacia P6, fines de semana incluidos, y valida el resultado con tu curva cuartohoraria, no con el periodo tarifario.
- Evalúa almacenamiento. Un diferencial diario de 200 €/MWh entre valle y punta, como el de septiembre, es lo que convierte una batería en un caso de negocio. Lo analizamos en nuestras piezas sobre baterías para autoconsumo.
- Mira el largo plazo. El autoconsumo cubre justo las horas en que la red es barata y su valor crece con almacenamiento (ver Autoconsumo fotovoltaico en España 2026). Un PPA a diez años, que en OMIP cotiza en torno a 63 €/MWh, fija parte de la energía muy por debajo del spot actual.
- Revisa la potencia contratada antes de diciembre, cuando vuelven P1 y P2, los periodos de potencia más caros de la 6.1TD.
Conclusión
El 19 de octubre no es una anomalía, es un aviso. El gas ha vuelto a fijar el precio de las horas sin sol, y desde el apagón el sistema paga además entre 15 y 28 €/MWh en servicios de ajuste. Este verano, en RD 88/2026: un verano para preparar el invierno, hablábamos de la ventana para prepararse. Esa ventana se está cerrando: comparar ofertas por el precio del kWh ya no sirve, hay que leer cada contrato contra el perfil horario real de cada cliente.
En PylonData cruzamos cada factura, fija o indexada, con la curva de consumo para decidir qué parte cubrir y qué parte dejar a mercado. Con Pylon Market comparas más de 3.000 tarifas fijas y más de 300 indexadas con su histórico completo. Reserva una sesión con nuestro equipo antes de cerrar el contrato del primer trimestre.
Fuentes: OMIE, OMIP, Red Eléctrica (Informe del Sistema Eléctrico y servicios de ajuste), ENTSO-E, CNMC, BOE y MIBGAS. Los datos de servicios de ajuste de agosto y septiembre de 2026 son provisionales. Los escenarios del primer trimestre de 2027 y el cálculo por periodos son elaboración propia de PylonData.