
 By
·
9 minute read
España cerró 2025 con entre 9,3 GW (según UNEF) y 9.590 MW (según APPA Renovables) de potencia acumulada en autoconsumo fotovoltaico. La cifra suena bien hasta que se mira la letra pequeña: es el tercer año consecutivo de caída en la nueva potencia instalada. El "boom" de 2022, cuando la crisis energética disparó el interés por generar la propia electricidad, queda cada vez más lejos en el espejo retrovisor.
Pero reducir 2025 a "el autoconsumo se enfría" sería quedarse con la mitad de la historia. Mientras la potencia fotovoltaica crece más despacio, el almacenamiento con baterías se ha disparado, el peso del segmento industrial no deja de cambiar de forma y el objetivo de 19 GW del PNIEC para 2030 empieza a marcar un ritmo que el mercado, tal y como está hoy, no puede sostener.
Una desaceleración que dura ya tres años
UNEF y APPA Renovables publican series propias, con metodologías de estimación distintas —España todavía no tiene un registro oficial único—. Ambas cuentan la misma historia de fondo:
|
Año |
UNEF — nueva potencia (MW) |
APPA — nueva potencia (MW) |
APPA — acumulado (MW) |
|---|---|---|---|
|
2019 |
459 |
338 |
641 |
|
2020 |
596 |
582 |
1.223 |
|
2021 |
1.203 |
1.130 |
2.353 |
|
2022 |
2.507 |
2.649 |
5.211 |
|
2023 |
1.706 |
1.943 |
7.154 |
|
2024 |
1.182 |
1.431 |
8.376 |
|
2025 |
1.139 |
1.214 |
9.590 |
Fuentes: UNEF (notas de prensa 2022-2026) y APPA Renovables (Informe Anual de Autoconsumo Fotovoltaico y Almacenamiento 2025).
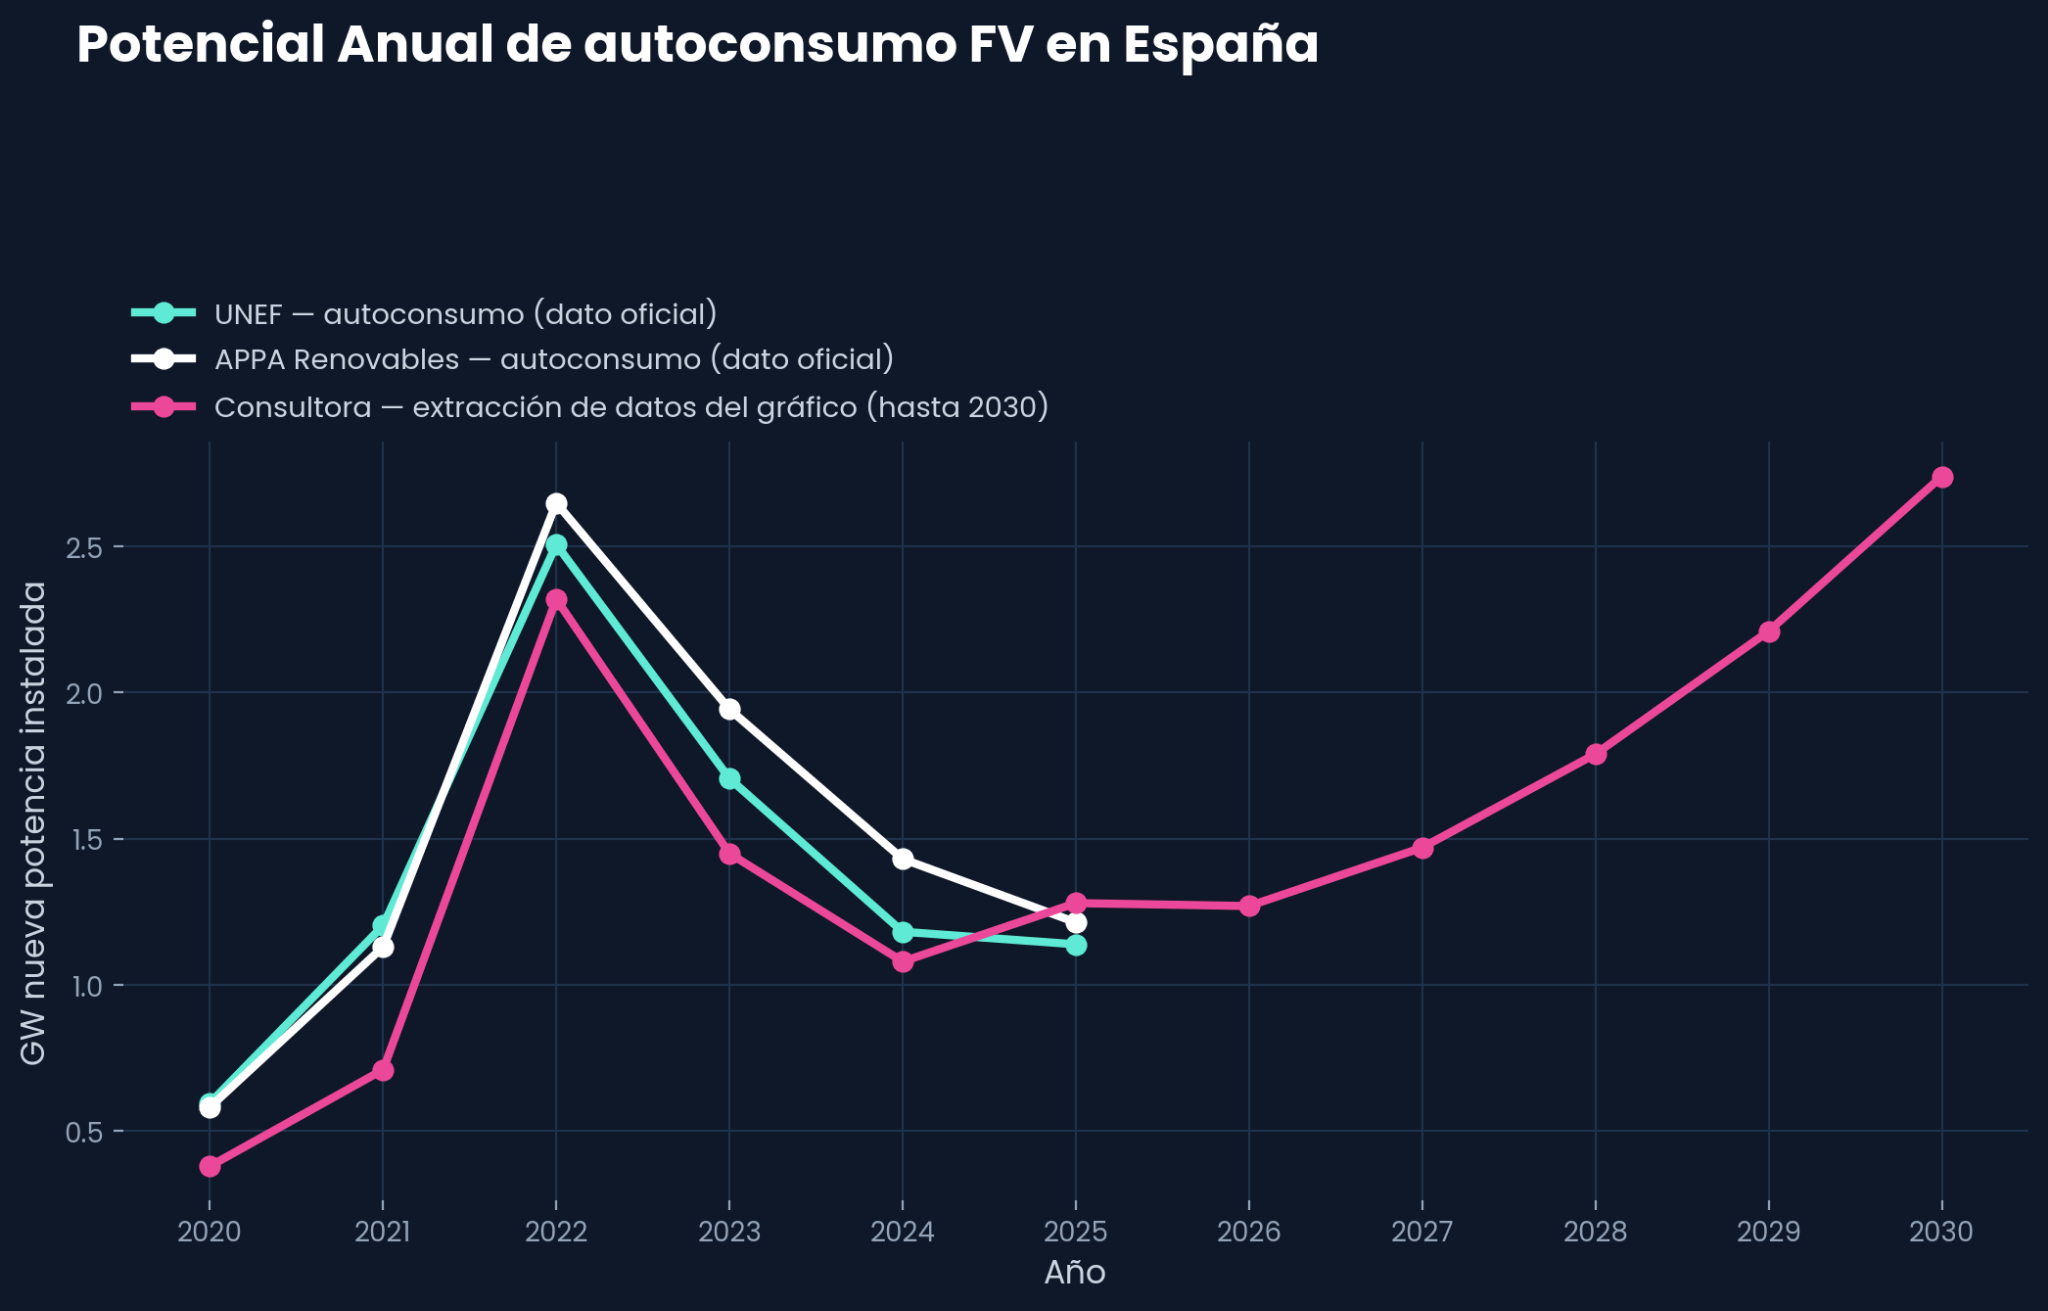
Línea combinada: UNEF vs. APPA vs. extracción del gráfico de una Consultora, 2020-2030
Que dos fuentes solventes den cifras algo distintas no es un problema de rigor, sino un reflejo de cómo se estima este mercado: no existe un registro único y en tiempo real de instalaciones —algo que el propio presidente de APPA, Jon Macías, señala como "una debilidad estructural del sistema eléctrico"—. Lo que sí coincide en ambas lecturas es el diagnóstico: caída del 15% en 2025 según APPA (del 3,7% según UNEF), tras tres años consecutivos de contracción desde el pico de 2022.
APPA cifra la caída en un 15%, con matices por segmento: el residencial creció un 6,4% (368 MW en 2025 frente a 346 MW en 2024) —"posiblemente espoleado por la incertidumbre tras el cero energético de abril", según el propio informe—, mientras que el segmento comercial e industrial retrocedió un 22% (846 MW frente a 1.085 MW en 2024). La explicación de APPA es reveladora: la desaparición de las ayudas Next Generation en comercial, y en industrial una "canibalización solar" creciente, donde las instalaciones de autoconsumo coinciden en sus horas de generación con una fotovoltaica a red que ha sumado más de 8 GW en 2025 —tanta solar en la red a mediodía que el precio de esas horas se desploma y el incentivo de autoconsumir en ese tramo se erosiona.
El director general de APPA Renovables, José María González Moya, lo resumía así: en 2025 se dejaron de aprovechar 2.183 GWh de excedentes solares, valorados en 82 millones de euros. "Es energía renovable que no estamos aprovechando."
Quién instala: un mercado de dos velocidades
El reparto por segmentos de 2025 confirma el cambio de fondo (UNEF separa industrial de comercial; APPA los agrupa):
- UNEF: Industrial 679 MW (+0,7%) —único segmento que crece—; Residencial 229 MW en 36.330 viviendas (−17%); Comercial 176 MW (−15%); Aislada de red 55 MW (+105%).
- APPA: Residencial 368 MW, 66.909 instalaciones, potencia media 5,5 kW (+6,4%); Comercial/Industrial 846 MW, 4.700 instalaciones, potencia media 180 kW (−22%).
En el pico de 2022, el residencial llegó a representar un tercio de la nueva potencia instalada, empujado por incentivos fiscales y ayudas Next Generation todavía activas. Hoy esa combinación se ha desmontado: la deducción del IRPF por mejora de eficiencia energética en vivienda —que UNEF señala como "un motor clave para el autoconsumo doméstico"— no se ha convalidado en 2025, y su continuidad depende de un real decreto ley pendiente de tramitación.
Un dato que APPA destaca del residencial de 2025: la instalación tipo alcanza ya 5,5 kW, por encima de años anteriores, reflejando un cambio de perfil —más hogares dimensionan pensando en autosuficiencia con baterías y usos crecientes de electricidad (aerotermia, vehículo eléctrico, teletrabajo), no solo en cubrir el consumo diurno básico.
Cataluña, Andalucía y Comunidad Valenciana concentran alrededor del 50% de la potencia nacional, un podio que se mantiene igual que el año anterior. Un dato que rompe el patrón esperado: Baleares tiene más potencia residencial (186 MW) que comercial/industrial (77 MW) —la única comunidad del top-10 donde el hogar pesa más que la empresa, probablemente por su tejido de segunda residencia y turismo.
El verdadero titular de 2025: las baterías
Si hay un dato que rompe la narrativa de "el autoconsumo se frena", es el del almacenamiento distribuido. Según APPA, la instalación de baterías se disparó un 119% en 2025, pasando de 155 MWh (2024) a 339 MWh. Por ámbitos: +155% en residencial (62→158 MWh) y +95% en comercial/industrial (93→181 MWh). UNEF sitúa el crecimiento en +65% (hasta 540 MWh nuevos).
El presidente de APPA lo resume sin rodeos: "El almacenamiento ha dejado de ser un elemento accesorio para convertirse en una pieza central" de la estrategia energética de empresas y consumidores.
Dos factores explican el salto. Primero, el apagón peninsular del 29 de abril de 2025, que disparó el interés por la resiliencia energética en todos los sectores. Segundo, la volatilidad de precios: el precio medio mensual del mercado osciló en 2025 entre 16,93 € y 108,31 €/MWh —un diferencial de 91,38 €/MWh que refuerza el atractivo de cargar batería en horas baratas y descargar en horas caras.
Un matiz importante: los datos oficiales de Red Eléctrica apenas reflejan 5 MW de almacenamiento distribuido instalado, una cifra que "no se corresponde con la realidad del mercado", en palabras de APPA, y que evidencia de nuevo la falta de un registro fiable.
Generación real, demanda cubierta y el coste de lo que se pierde
Las instalaciones de autoconsumo podrían haber generado en 2025 un total de 13.443 GWh. De ellos, 10.550 GWh se aprovecharon realmente —el equivalente al 4,1% de la demanda eléctrica nacional (256.085 GWh), frente a apenas el 0,2% en 2018. La generación aprovechada se ha multiplicado por más de 23 en siete años.
Pero 2.183 GWh no pudieron aprovecharse (0,9% de la demanda), principalmente por restricciones de red y configuraciones anti-vertido obligatorias en instalaciones —sobre todo industriales— que no pueden verter excedentes por falta de capacidad. Valorada al precio medio mayorista de 2025 (65,28 €/MWh), su coste de oportunidad asciende a 82 millones de euros en un solo año, y a 599 millones acumulados desde 2015. APPA lo llama un "peaje invisible": penaliza al consumidor que ya ha invertido y frena especialmente los proyectos industriales, donde los excedentes tienden a ser mayores.
Dos cifras adicionales: el autoconsumo evitó unas 2,15 millones de toneladas de CO₂ en 2025 (7,73 millones acumuladas desde 2015), y en 2024 (último dato cerrado) dio empleo a 7.861 profesionales y aportó 1.784 millones de euros al PIB —ambas cifras cayendo desde el pico de 2022.
El cuello de botella que nadie está contando: las ayudas sin pagar
Hay un dato en el informe de APPA que apenas ha tenido cobertura: el 39%. Es el porcentaje del presupuesto ya resuelto del programa de ayudas RD 477/2021 (Plan de Recuperación) que realmente se ha pagado a los beneficiarios, a cierre de enero de 2026.
El desglose completo:
- Presupuesto total asignado: 2.085 millones €
- Solicitudes recibidas: 3.713 millones € (178% de demanda sobre presupuesto)
- Importe resuelto: 1.716 millones € (82% del presupuesto asignado)
- Importe efectivamente pagado: 665 millones € (39% de lo resuelto)
El programa ha resuelto la gran mayoría de los expedientes, pero el dinero no ha llegado a los bolsillos de consumidores y empresas. La fecha límite para que todos los fondos estén abonados era el 30 de junio de 2026. El ritmo de pago varía muchísimo por comunidad —de un 91% pagado en País Vasco a un 8% en Ceuta—.
Como señala el presidente de APPA: "Es urgente dar una respuesta a este problema lo antes posible, para no dañar la imagen del autoconsumo y de la propia Administración."
España en el contexto europeo: líder en solar, rezagada en tejado
España es el segundo mercado solar de la UE por potencia total instalada —unos 47 GW a cierre de 2024, solo por detrás de Alemania (cerca de 100 GW) y por delante de Italia (36 GW) y Países Bajos (26 GW)—. Pero esa fortaleza se apoya sobre todo en grandes plantas en suelo: según Enerdata, de los aproximadamente 6 GW solares instalados en España en 2024, solo un 20% (1,18 GW) correspondió a tejado, muy por debajo de la media europea, donde el rooftop ha representado en torno al 60% de la nueva capacidad entre 2020 y 2024.
Esta lectura encaja con el informe EU Market Outlook for Solar Power 2025-2030 de SolarPower Europe (diciembre de 2025), que constata que el peso del tejado residencial en la UE ha caído del 28% de la nueva potencia en 2023 al 14% en 2025, superado por primera vez por las plantas en suelo. La desaceleración del autoconsumo no es, por tanto, un fenómeno exclusivamente español: es una corrección continental ligada a la moderación de los precios eléctricos y a la retirada de esquemas de apoyo que sostuvieron el boom de 2022-2023.
La meta pendiente: 19 GW en 2030
El PNIEC actualizado (septiembre de 2024) fija el objetivo de 19.000 MW de autoconsumo instalado para 2030. Con los 9.590 MW actuales (APPA) y un ritmo reciente de 1.200-1.500 MW/año, para llegar a tiempo haría falta instalar unos 1.900 MW anuales —una cifra que APPA considera "asumible", pues en 2022 y 2023 se superó, pero que en los últimos tres años se ha quedado en 1.500 MW/año de media. De mantenerse el ritmo actual, APPA calcula que ni siquiera se alcanzarían los 16.000 MW, un 18% por debajo de la meta.
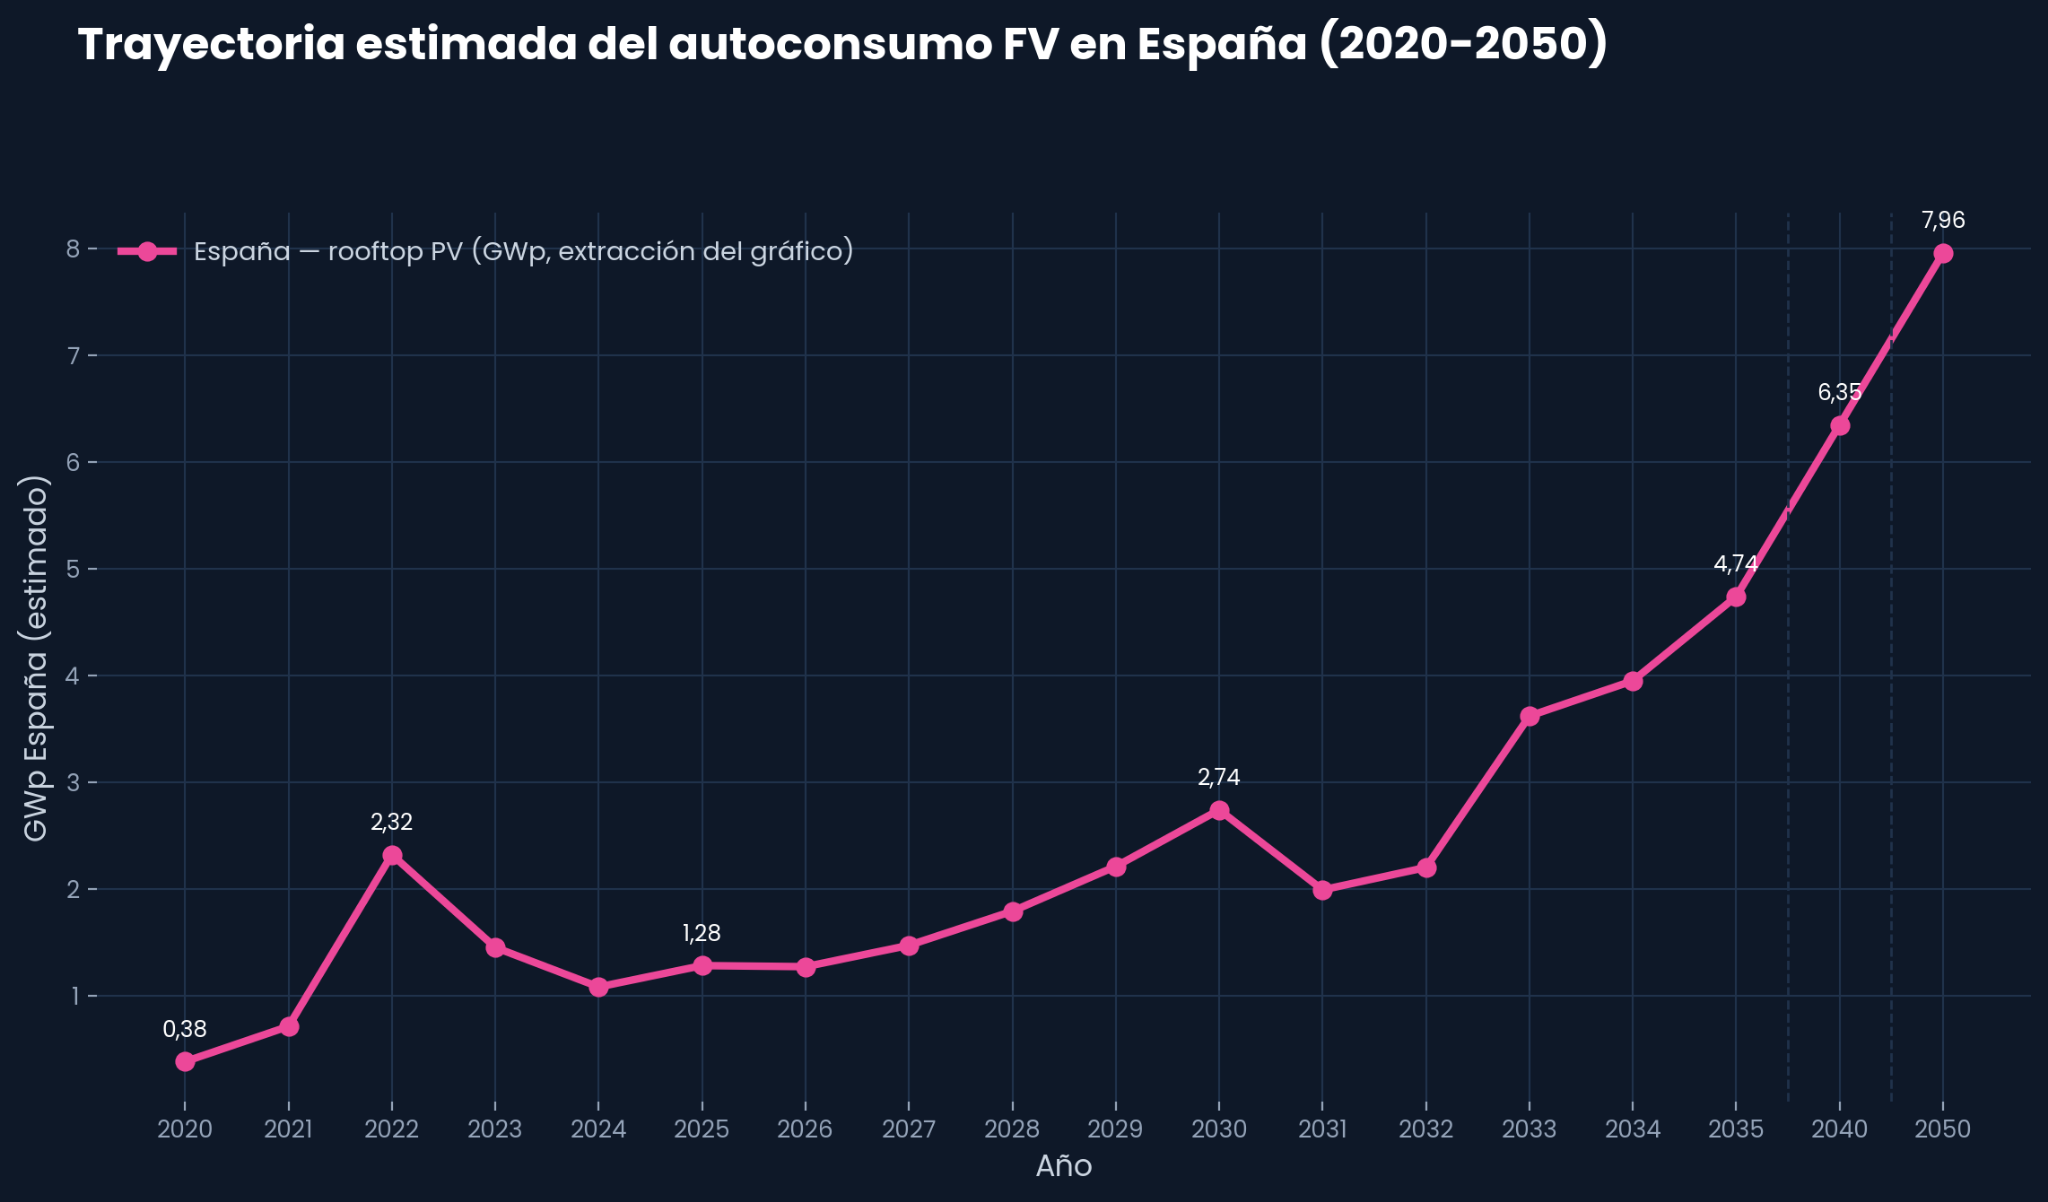
Extracción de datos propia a partir de un gráfico de una Consultora sobre instalaciones anuales de rooftop PV en la UE por país; no son cifras oficiales publicadas y deben tratarse como orden de magnitud, no como dato exacto.
Ni UNEF ni APPA ven ese ritmo como alcanzable sin cambios de contorno: recuperación de incentivos fiscales, agilización de trámites administrativos (persisten "graves problemas para obtener puntos de acceso y conexión", especialmente en industria), un Registro Nacional de Autoconsumo plenamente operativo, y la aprobación del borrador de modificación del RD 244/2019 —actualmente en audiencia pública, con aprobación esperada en 2026— que introduce la figura del gestor de autoconsumo, la posibilidad de compartir excedentes y la ampliación del radio de autoconsumo colectivo.
Dónde deben estar las instaladoras y mantenedoras en 2027
Si 2022 fue el año de "vender lo que se pueda" y 2025 el de la desaceleración, 2026-2027 se perfila como el año de la consolidación: menos instaladoras, pero más grandes y profesionalizadas, se reparten un mercado que crece menos en volumen pero exige más en calidad. El cliente de 2026 es "más informado y exigente, que prioriza la calidad, la rentabilidad y el servicio postventa" por encima del precio por vatio.
Sobrevivir a esa consolidación pasa por tres movimientos que ya se observan en el sector:
-
Dejar de vender un solo producto. El mercado de 2026 premia el multiproducto: baterías (el segmento que más crece, con subidas de entre el 95% y el 155% en 2025 según segmento), aerotermia, cargadores de vehículo eléctrico y autoconsumo colectivo sobre la misma cartera de clientes ya instalados. Cada tejado que ya tiene placas es un cliente potencial de una batería, no un proyecto cerrado.
-
Convertir el mantenimiento en ingreso recurrente. Con la nueva instalación cayendo, la cartera de plantas ya operativas se vuelve el activo más valioso de una instaladora: no depende de captar clientes nuevos, y abre la puerta a venta cruzada sobre una relación de confianza ya existente.
-
Digitalizarse o desaparecer. El sector se digitaliza desde abajo: cada vez más instaladoras, incluidas las pequeñas, incorporan un ERP, algo que hace pocos años parecía impensable. La gestión en papel o en Excel ya no compite con márgenes cada vez más ajustados.
Dónde entra el software especializado
Aquí es donde entran plataformas de datos y gestión energética como las que ofrece Pylon. No sustituyen al instalador ni al mantenedor: les dan la infraestructura de datos que necesitan para ejecutar los tres movimientos anteriores sin multiplicar personal.
-
Multiproducto sin fricción: herramientas como Pylon Market permiten generar ofertas de autoconsumo, baterías, aerotermia, cargador y colectivos desde un mismo flujo, con los mismos datos de consumo del cliente (SIPS, curva horaria). Empresas que ya trabajan así gestionan carteras de varios cientos de ofertas al año sin ampliar el equipo comercial en la misma proporción.
-
Mantenimiento como negocio, no como coste: con carteras de cientos de plantas y varias marcas de inversor distintas, la monitorización centralizada (Pylon Monitoring cubre hasta 250 plantas en su tier base) permite detectar una incidencia en horas en lugar de en la siguiente visita programada, y convertir cada aviso de mantenimiento en una oportunidad de ofrecer una batería o una ampliación.
-
Autoconsumo colectivo sin colapsar la gestión: el reparto horario por CUPS, la generación de ficheros para la distribuidora y la monitorización de cada consumidor asociado son la parte más tediosa del autoconsumo colectivo —precisamente el segmento que el sector señala como la gran palanca de crecimiento pendiente—. Software específico para esto (como Pylon Community) permite a una instaladora gestionar decenas de comunidades energéticas sin que cada una requiera una persona dedicada.
En definitiva: el instalador que en 2027 siga vendiendo solo paneles, a un cliente nuevo cada vez, sin explotar los datos de su propia cartera, estará compitiendo por un mercado que se reduce. El que convierta cada tejado instalado en una relación de datos —y ese dato en la siguiente venta— es el que va a absorber la cuota de mercado de quien cierre.
¿Qué cabe esperar de 2026?
Con los datos de 2025 cerrados, la lectura razonada —no una previsión oficial— apunta a lo siguiente:
Potencia instalada — el C&I es la gran incógnita. UNEF, que mide "industrial" en solitario, lo ve prácticamente plano (679 MW, +0,7%). APPA, que agrupa comercial + industrial, lo ve cayendo un 22% (846 MW). La diferencia probablemente está en el comercial puro (oficinas, retail, hostelería), que sí sufre la retirada de ayudas Next Generation, mientras que el industrial de mayor escala se sostiene por cálculo de negocio propio. El escenario más razonable para 2026 es de estabilización: en torno a 700-850 MW (definición amplia de APPA) o un industrial puro plano en 650-700 MW (definición UNEF), salvo que se agrave la canibalización solar (a la baja) o el nuevo RD de Autoconsumo desbloquee proyectos hoy parados por falta de puntos de conexión (al alza).
Almacenamiento C&I — crecimiento fuerte, aunque no al ritmo de 2025. El +95% de 2025 difícilmente se repite en magnitud, pero los motores estructurales siguen presentes: el efecto del apagón de abril sigue reforzando la demanda de resiliencia, la volatilidad de precios sigue premiando el arbitraje, y hay un pipeline de proyectos grandes (instalaciones individuales que superan los 5 MWh) que normalmente tarda más de un año en cerrarse y debería seguir materializándose en 2026. Un rango razonable sería de 250-320 MWh, un crecimiento de entre el 40% y el 75% sobre los 181 MWh de 2025 —muy por debajo del +95% del año pasado, pero todavía muy por encima del crecimiento de la potencia fotovoltaica.
Es decir: el C&I que en 2026 más necesita reforzarse no es tanto el que instala más paneles, sino el que añade almacenamiento a los que ya tiene —la batería sobre cartera existente, no el proyecto nuevo, es donde está el crecimiento real de este año y cuando se publique en 2027 el anual lo veremos.